Vulgarisation de lois de finances, la Direction générale des impôts et domaines a lancé une campagne de vulgarisation de lois de finances 2025
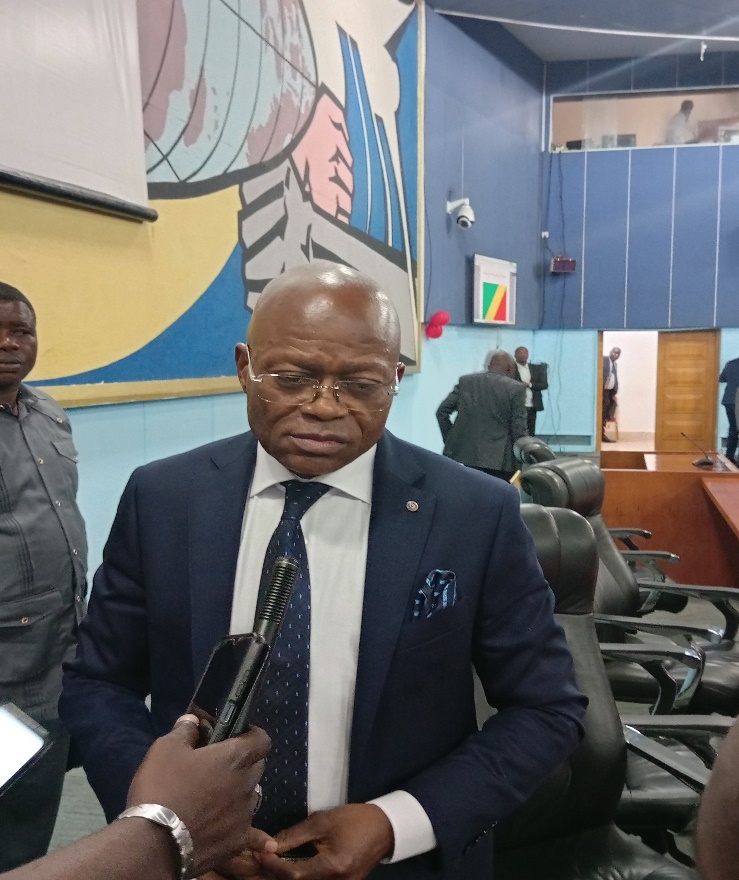
Le conseiller en charge de l’administration fiscale du ministre de finances, M. François Moundzéo a procédé au lancement de la campagne de vulgarisation de la loi n°47-2024 du 30 décembre 2024 portant loi de finances pour l’année 2025, le lundi 6 mai 2025.
A la fin des travaux le directeur des vérifications générales et de la recherche à la Direction générale des impôts et des domaines, M. Séraphin Ndion a déclaré à la presse : « l’administration fiscale dans sa mission a l’obligation de faire la vulgarisation de lois de finances lorsque la loi de finances a été votée, publiée et promulguée. Il faut que la vulgarisation soit faite par l’administration fiscale afin que le contribuable, nos partenaires, nos usagers et l’administration fiscale s’imprègnent de dispositions fiscales pour éviter tous les contentieux d’assiettes.
Il a expliqué toutes les modifications qu’il y a eu au niveau de la loi de finances 2025 en partant de dispositions contenues dans le code général des impôts, la disposition qui concerne le texte non codifié et la disposition nouvelle. « Nous avons passé en revue toutes ces dispositions pour faire comprendre désormais à quoi ils devraient s’attacher pour que la mise en application de ces dispositions se fasse sans heurte et que cela nous amène à des contentieux d’assiettes dans le cas de notre rapport de tout le temps avec eux. Le système de facturation électronique certifié c’est un système qui permettra de faire un suivi en temps réel de la TVA facturé par les entreprises », a expliqué M. Séraphin Ndion. Il a ajouté, c’est pour une transparence de la gestion de la TVA au niveau des entreprises. Parce que la TVA n’est pas une ressource de l’entreprise mais plutôt une ressource de l’État, c’est-à-dire l’entreprise fait la facturation d’une prestation de service et l’État dit de mettre à cela la prestation de 18% de TVA qui appartient à l’État. Lorsque cet argent est collecté que ça soit reversé. Donc le système de facturation qui est mis en place permettra à l’État de suivre de manière régulière cette TVA et pouvoir rentrer dans ses bénéfice et droit tout en tenant compte de mécanisme de déduction entre la TVA collectée et la TVA payée en amont par les entreprises.
« La vulgarisation de cette édition est particulière. Les impôts sont créés pour régler un certain nombre de préoccupations qui concerne la couverture des charges de l’État, et le représentant du ministre par sa déclaration, a parlé de la nécessité de l’impôt c’est-à-dire l’impôt doit être levé pour couvrir les charges publiques, donc on ne peut pas lever un impôt s’il n’y a pas une raison de couverture de charges publiques. Toutes les dispositions nouvelles qui ont été mises en place notamment : les taxes sur les emballages non récupérables ça c’est pour régler les ordures ménagères, désormais la taxe immobilière doit être affectée en moitié au budget de collectivités. C’est pour régler aussi des questions dans les mêmes outils ménagers et réglé financièrement toutes les questions de trésorerie auquel nous collectivités sont confrontés pour résoudre leurs politiques publiques », a conclu le directeur Séraphin Ndion.
Marie Rose Mbingu
About The Author